Señales para vigilar el petróleo: Ormuz, OSINT y el skew de las opciones, según Diego García del Río
Qué señales (tráfico marítimo, curva de futuros y sesgo de las opciones) pueden anticipar tensión en el crudo, a partir del análisis de Diego García del Río sobre Ormuz.
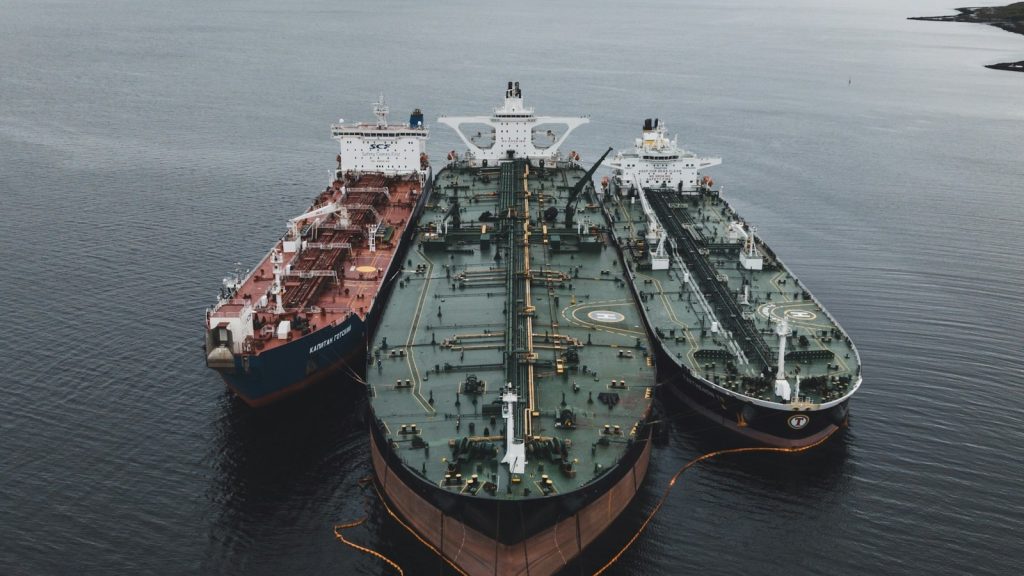
- El Estrecho de Ormuz es un paso marítimo por el que circula una parte muy relevante del petróleo mundial.
- El análisis de Diego García del Río describe un caso real en el que señales OSINT, la compresión del contango y el skew de las opciones apuntaban a tensión.
- Son indicios, no certezas: una señal solo tiene valor dentro de un plan con riesgo definido.
El Estrecho de Ormuz une el golfo Pérsico con el mar Arábigo y es una de las rutas por las que más petróleo se transporta en el mundo. Cualquier amenaza a su tráfico se refleja rápido en los precios del crudo. En su análisis «Posicionamiento en energía ante la ruptura del equilibrio geopolítico», Diego García del Río explica un caso real de operación apoyado en tres tipos de señales.
1. Señales OSINT
OSINT significa inteligencia de fuentes abiertas: información pública que cualquiera puede consultar. El análisis menciona herramientas como Flightradar24 (tráfico aéreo) y MarineTraffic (tráfico marítimo). Observar cambios en rutas de aviones y buques permite detectar movimientos anómalos antes de que sean noticia.
2. La compresión del contango
Como vimos en nuestra explicación de contango y backwardation, la forma de la curva de futuros refleja cuánta urgencia hay por tener crudo. Según el análisis, una compresión del contango fue una de las pistas que acompañaron al aumento de tensión.
3. El skew asimétrico en opciones
El skew mide cómo de distinta es la volatilidad implícita entre opciones de distinto strike. Un skew asimétrico indica que el mercado paga más por protegerse (o apostar) en una dirección. El análisis lo cita como tercera pieza del puzle y describe la compra de una call sobre Brent como parte de la operación.
Lectura prudente
- Ninguna señal garantiza un movimiento: las tensiones pueden resolverse sin que el precio reaccione.
- Una compra de opciones limita la pérdida a la prima pagada, pero esa prima puede perderse por completo.
- Las cifras y fechas de la operación son las del análisis original; consúltalas allí.
Puedes leer el análisis completo en diegogarciadelrio.com y más trabajos del autor en Markets by Diego. Para entender los precios de referencia, revisa Brent frente a WTI.
Este texto resume y comenta un análisis de un tercero con fines informativos. No es una recomendación de inversión.
Este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta. Invertir en bolsa y operar con opciones conlleva riesgo, incluida la pérdida total del capital invertido.
Analista citado: Diego García del Río
Economista e inversor especializado en opciones y derivados. Publica sus análisis en Markets by Diego y es cofundador de Hill Valley Consulting. Ver perfil · diegogarciadelrio.com
Sigue leyendo
Brent vs. WTI: por qué existen dos precios del petróleo
El Brent y el WTI son las dos referencias del crudo. Qué los distingue, por qué su precio no es idéntico y cuál mira cada mercado.
Contango y backwardation: cómo leer la curva de futuros del petróleo
La curva de futuros dice más que el precio de hoy. Qué significan el contango y la backwardation y por qué afectan a quien invierte con…